En 2026, la règle pratique à retenir est simple : la plus-value immobilière d’un particulier se calcule à partir du prix net de vente, dont on retranche le prix d’acquisition corrigé (frais d’achat, certains travaux, frais réels ou forfaits autorisés), puis on applique les abattements pour durée de détention. Le taux de base reste de 19 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux, avec une exonération totale d’IR après 22 ans et de prélèvements sociaux après 30 ans. Dans la plupart des ventes taxables, le notaire calcule, déclare et prélève l’impôt au moment de l’acte authentique.
En revanche, derrière cette formule, les détails comptent énormément : frais d’agence supportés par le vendeur, diagnostics, forfait de 7,5 % sur les frais d’acquisition, forfait de 15 % sur les travaux après cinq ans de détention, valeur retenue en cas de succession ou de donation, exonération de résidence principale, première cession avec remploi, seuil de 15 000 €, cas des retraités modestes, des non-résidents ou encore réforme récente du LMNP. Une erreur de case ou de justificatif peut coûter plusieurs milliers d’euros.
Ce guide met donc l’ensemble à plat, avec des exemples chiffrés complets et un angle volontairement prudent. Si vous préparez une vente, gardez aussi sous la main nos dossiers sur les frais de notaire, la succession et l’héritage, le divorce et l’immobilier, la SCI à l’IR ou à l’IS, la réforme fiscale LMNP, les règles de DPE en vente ou location et notre guide de déclaration d’impôts 2026.
Ce qu’il faut retenir en 2026
- Qui paie ? En principe, le vendeur ou chaque co-vendeur à proportion de ses droits. Ce n’est pas un impôt payé par l’acheteur.
- Taux de base : 19 % d’impôt sur le revenu + 17,2 % de prélèvements sociaux, soit 36,2 % avant surtaxe éventuelle.
- Abattements : pas d’abattement avant 6 ans de détention ; exonération d’IR après 22 ans ; exonération des prélèvements sociaux après 30 ans.
- Forfaits utiles : frais d’acquisition au forfait de 7,5 % du prix d’achat et travaux au forfait de 15 % du prix d’achat si le bien est détenu depuis plus de 5 ans.
- Surtaxe : une taxe supplémentaire existe au-delà de 50 000 € de plus-value imposable, calculée en pratique via le formulaire 2048-IMM-SD par le notaire.
- Exonérations majeures : résidence principale, première cession d’un logement autre que la résidence principale avec remploi, prix de cession inférieur ou égal à 15 000 €, certaines situations de retraite, invalidité, expropriation ou non-résidence.
- Moment du paiement : le plus souvent au jour de l’acte authentique chez le notaire, pas à la promesse de vente.
- Point de vigilance 2025-2026 : en LMNP, les amortissements admis en déduction viennent désormais, en principe, minorer le prix d’acquisition retenu pour la plus-value, ce qui peut augmenter l’impôt à la revente.
Qu’est-ce que la plus-value immobilière et qui est concerné ?
La plus-value immobilière correspond au gain réalisé lors d’une cession à titre onéreux d’un bien immobilier ou d’un droit immobilier : appartement, maison, terrain, quote-part indivise, usufruit, nue-propriété, servitude, parts de certaines sociétés à prépondérance immobilière relevant du régime translucide, etc. On parle de « cession à titre onéreux » parce qu’il s’agit d’une vente, d’un échange, d’un partage avec soulte ou d’un apport en société, et non d’une transmission gratuite.
Ce régime vise les particuliers et les structures fiscalement transparentes, notamment certaines SCI à l’IR. En revanche, si le bien est logé dans une société soumise à l’IS ou relève d’un régime professionnel de bénéfices industriels et commerciaux, agricoles ou non commerciaux, on ne parle plus du même calcul : les règles de ce guide ne suffisent plus à elles seules.
Qui paie ? Sauf exonération, c’est le vendeur. Si le bien est détenu à deux, chacun supporte l’impôt à hauteur de sa part. En indivision successorale, par exemple, la quote-part de chacun est déterminante. En SCI à l’IR, la plus-value est généralement déterminée au niveau de la société puis répartie entre les associés selon leurs droits.
À l’inverse, si le calcul aboutit à une perte, vous réalisez une moins-value : il n’y a alors pas de taxation sur cette cession. En pratique, une vente à perte d’un particulier ne fonctionne pas comme un « crédit d’impôt » librement imputable sur d’autres revenus ; les situations professionnelles ou sociétaires doivent être distinguées au cas par cas.
Comment se calcule la plus-value immobilière en 2026 ?
Le calcul se fait en trois étages :
- déterminer le prix de cession net retenu fiscalement ;
- déterminer le prix d’acquisition corrigé ;
- appliquer, si la vente n’est pas exonérée, les abattements de durée puis les taux d’imposition.
1) Le prix de cession : le prix de vente, mais pas seulement
Le point de départ est le prix réel stipulé dans l’acte. Ce prix peut ensuite être diminué de certains frais supportés par le vendeur sur justificatifs. Dans la pratique, les plus fréquents sont les frais d’agence lorsqu’ils restent à la charge du vendeur, certains frais directement liés à la vente et les diagnostics obligatoires. L’idée est simple : la base retenue n’est pas le chiffre « commercial » affiché dans l’annonce, mais le prix utile après retrait des dépenses admises par les textes.
Attention toutefois à ne pas retrancher n’importe quoi. Les frais doivent être directement liés à la cession et pouvoir être prouvés. Une réparation de dernière minute faite pour « présenter le bien » n’est pas automatiquement un frais de cession déductible. D’où l’intérêt de laisser le notaire ou, en cas de doute, un fiscaliste, trier les factures.
2) Le prix d’acquisition : achat, succession ou donation
Si vous avez acheté le bien, la base d’acquisition est le prix réellement payé figurant dans l’acte. Ce prix peut ensuite être majoré de plusieurs éléments admis par la loi : charges versées au vendeur, frais d’acquisition, travaux éligibles, frais de voirie et de réseaux pour certains terrains.
Si vous avez reçu le bien par donation ou succession, le raisonnement change : le prix d’acquisition n’est pas celui qu’avait payé le défunt ou le donateur, mais en principe la valeur retenue pour le calcul des droits de mutation. À cela peuvent s’ajouter, sous conditions, des frais réellement supportés par le donataire ou l’héritier. C’est un point capital pour les biens transmis récemment : une succession bien documentée réduit souvent les litiges au moment de la vente. Si vous devez revoir la logique de transmission, voyez aussi notre guide sur les donations et le testament entre époux.
3) Les frais réels et les forfaits autorisés
La loi autorise deux grands raccourcis très utiles, à manier intelligemment :
- les frais d’acquisition peuvent être retenus pour leur montant réel ou, si c’est plus simple, pour un forfait de 7,5 % du prix d’achat ;
- les travaux peuvent être retenus pour leur montant réel s’ils sont éligibles et justifiés, ou pour un forfait de 15 % du prix d’achat si le bien est détenu depuis plus de 5 ans.
Le bon réflexe n’est donc pas de prendre automatiquement les forfaits, mais de comparer. Si vous avez très peu de travaux mais beaucoup de frais d’acquisition, le forfait de 7,5 % peut être pertinent sans utiliser le forfait travaux. Si vous avez un dossier travaux incomplet malgré un bien ancien, le forfait de 15 % peut sauver une situation. En revanche, vous ne pouvez pas cumuler forfait et frais réels pour la même catégorie. Et des travaux déjà déduits des revenus fonciers, ou des travaux faits par vous-même sans factures d’entreprise, ne peuvent pas être rebasculés librement dans la plus-value.
| Élément du calcul | Ce qui est en principe retenu | Mode de preuve ou forfait | Point de vigilance |
|---|---|---|---|
| Prix de cession | Prix stipulé dans l’acte | Acte de vente | Ne pas confondre prix affiché et prix fiscal retenu |
| Frais de vente | Diagnostics, frais d’intermédiaire, certains frais liés à la cession | Justificatifs réels | Seulement si supportés par le vendeur et directement liés à la vente |
| Prix d’achat | Prix effectivement payé | Acte d’acquisition | En cas de prix dissimulé établi, correction possible par l’administration |
| Bien reçu par succession ou donation | Valeur retenue pour les droits de mutation | Déclaration de succession ou acte de donation | Les frais supportés par l’héritier ou le donataire peuvent compter selon le dossier |
| Frais d’acquisition | Montant réel ou forfait de 7,5 % | Justificatifs ou forfait | Le forfait évite de reconstituer un vieux dossier |
| Travaux | Montant réel éligible ou forfait de 15 % | Factures d’entreprise ou forfait | Forfait seulement si détention > 5 ans ; pas de cumul réel + forfait |
| Travaux faits soi-même | En principe non retenus | — | Les matériaux achetés seuls ne suffisent pas |
| LMNP | Amortissements désormais pris en compte dans certains cas | Analyse fiscale du dossier | Risque d’augmentation sensible de la plus-value imposable |
Abattements de durée, taux et surtaxe
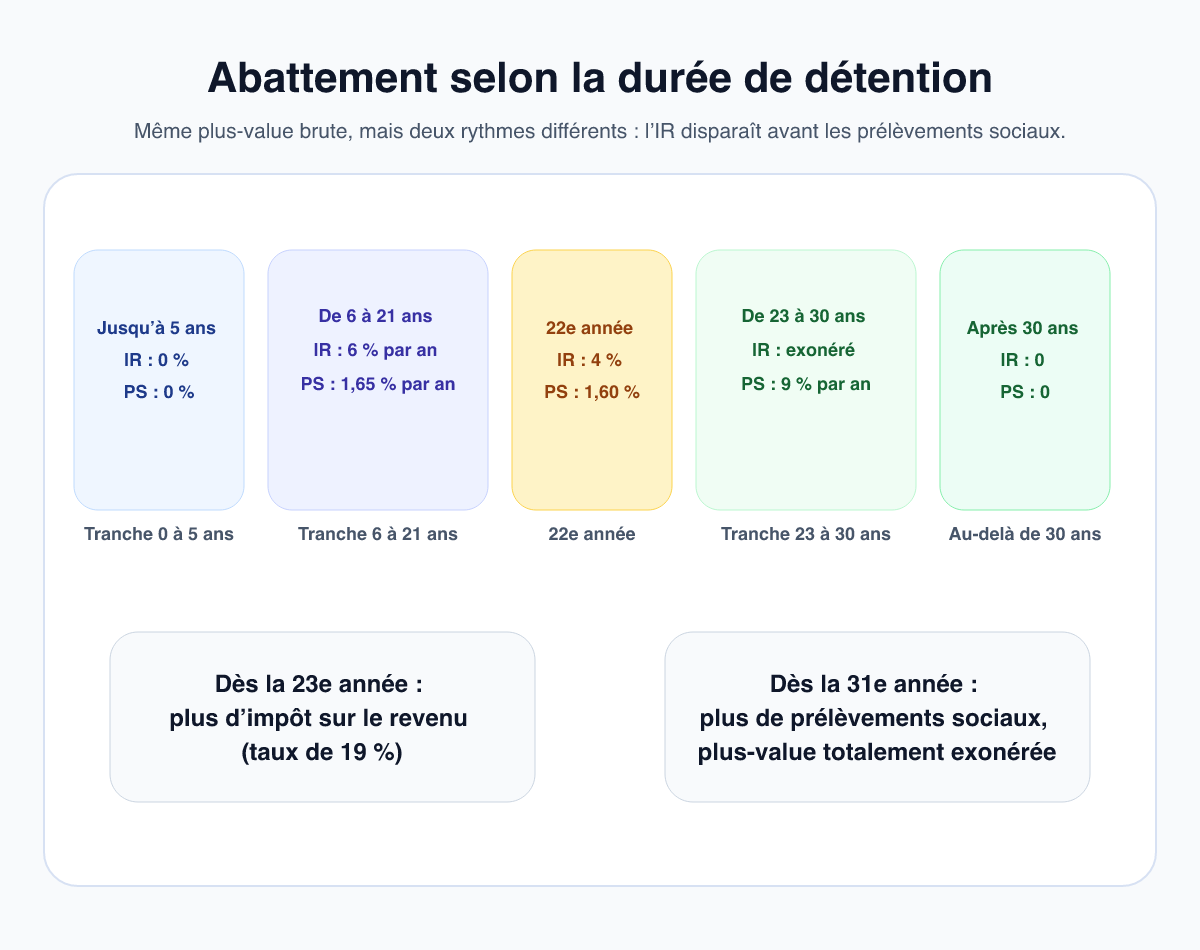
Une fois la plus-value brute calculée, on applique les abattements pour durée de détention. C’est ici que beaucoup de vendeurs se trompent, car le rythme n’est pas le même pour l’IR et pour les prélèvements sociaux. Le résultat est donc souvent une situation intermédiaire : plus d’impôt sur le revenu, mais encore des prélèvements sociaux à payer.
| Durée de détention | Abattement pour l’IR | Abattement pour les prélèvements sociaux | Conséquence pratique |
|---|---|---|---|
| Jusqu’à 5 ans | 0 % | 0 % | Aucun abattement |
| De la 6e à la 21e année | 6 % par an | 1,65 % par an | L’IR baisse vite, les prélèvements sociaux beaucoup plus lentement |
| 22e année révolue | 4 % | 1,60 % | Exonération totale d’IR atteinte à 22 ans |
| Au-delà de 22 ans et jusqu’à 30 ans | Exonération | 9 % par an | Seuls les prélèvements sociaux subsistent |
| Au-delà de 30 ans | Exonération | Exonération | Plus-value totalement exonérée |
Les années de détention se comptent à partir de la date d’acquisition du bien, ou de la date du décès / de la date de donation pour les biens transmis. Une vente un peu trop précoce peut donc vous faire perdre une année complète d’abattement. C’est typiquement un arbitrage à poser avec le notaire avant de fixer la signature définitive.
Après abattement, la plus-value imposable est soumise à 19 % d’IR et 17,2 % de prélèvements sociaux. En outre, une surtaxe sur les plus-values immobilières élevées peut s’ajouter lorsque la plus-value imposable dépasse 50 000 €. Le principe est officiel et constant en 2026, mais son calcul est par tranches et formules correctrices, de sorte qu’en pratique le notaire s’appuie sur le tableau du formulaire 2048-IMM-SD. Si vous êtes juste au-dessus du seuil, faites refaire le calcul au centime avec les justificatifs complets plutôt que d’utiliser un raccourci.
Trois exemples chiffrés complets
Les chiffres ci-dessous sont des exemples pédagogiques pour montrer la mécanique. Dans la vraie vie, le notaire vérifiera les dates exactes, les factures, la charge des frais d’agence, l’éligibilité des travaux, l’existence d’une éventuelle exonération et, le cas échéant, la surtaxe.
| Cas | Plus-value brute | Abattement IR | Abattement PS | Impôt estimatif |
|---|---|---|---|---|
| Résidence secondaire détenue 12 ans | 62 400 € | 42 % | 11,55 % | Environ 16 370 € |
| Bien locatif détenu 25 ans | 133 250 € | 100 % | 55 % | Environ 10 314 € de PS, pas d’IR |
| Bien hérité revendu quelques années plus tard | 28 400 € | 0 % | 0 % | Environ 10 281 € |
Exemple 1 : résidence secondaire détenue 12 ans
Hypothèse : vous achetez en 2014 une maison de vacances 200 000 €, puis vous la vendez en 2026 au prix de 320 000 €. Les frais d’agence à votre charge s’élèvent à 12 000 € et les diagnostics à 600 €. Vous ne retrouvez pas vos anciens frais d’acquisition, mais vous utilisez le forfait de 7,5 %, soit 15 000 €. Comme le bien est détenu depuis plus de 5 ans, vous retenez aussi le forfait travaux de 15 %, soit 30 000 €.
Le calcul devient alors :
- Prix de cession retenu : 320 000 € − 12 600 € = 307 400 €
- Prix d’acquisition corrigé : 200 000 € + 15 000 € + 30 000 € = 245 000 €
- Plus-value brute : 307 400 € − 245 000 € = 62 400 €
Après 12 ans de détention, l’abattement IR est de 42 % (7 années de 6 % de la 6e à la 12e) et l’abattement PS de 11,55 % (7 années de 1,65 %).
- Base imposable IR : 62 400 € × 58 % = 36 192 €
- IR théorique : 36 192 € × 19 % = 6 876,48 €
- Base imposable PS : 62 400 € × 88,45 % = 55 192,80 €
- PS théoriques : 55 192,80 € × 17,2 % = 9 493,16 €
Total estimatif : 16 369,64 €, hors surtaxe. Ici, la plus-value imposable à l’IR reste inférieure à 50 000 € : la surtaxe ne s’applique donc pas dans cet exemple.
Exemple 2 : bien locatif détenu 25 ans
Hypothèse : un appartement loué nu est acheté en 2001 150 000 €, revendu en 2026 340 000 €. Le vendeur supporte 10 500 € de frais de cession (agence + diagnostics). Il utilise le forfait de 7,5 % pour les frais d’acquisition (11 250 €) et peut justifier 35 000 € de travaux d’amélioration réalisés par entreprise.
- Prix de cession retenu : 340 000 € − 10 500 € = 329 500 €
- Prix d’acquisition corrigé : 150 000 € + 11 250 € + 35 000 € = 196 250 €
- Plus-value brute : 329 500 € − 196 250 € = 133 250 €
Après 25 ans, l’abattement d’IR atteint 100 %. En revanche, l’abattement de prélèvements sociaux n’est que de 55 % (26,4 % pour les années 6 à 21, 1,6 % pour la 22e, puis 27 % pour les années 23 à 25).
- Base imposable IR : 0 €
- Base imposable PS : 133 250 € × 45 % = 59 962,50 €
- PS théoriques : 59 962,50 € × 17,2 % = 10 313,55 €
Le message clé de cet exemple est très concret : après 22 ans, vous pouvez ne plus payer d’impôt sur le revenu tout en payant encore des prélèvements sociaux. Beaucoup de vendeurs découvrent cette différence trop tard.
Exemple 3 : bien hérité puis vendu
Hypothèse : vous héritez en 2022 d’un appartement valorisé 240 000 € dans la déclaration de succession. Les droits et frais réellement supportés à l’occasion de la succession atteignent 25 000 €. Vous réalisez ensuite 12 000 € de travaux d’amélioration justifiables par factures d’entreprise. Vente en 2026 au prix de 315 000 €, avec 9 600 € de frais de cession à votre charge.
- Prix de cession retenu : 315 000 € − 9 600 € = 305 400 €
- Prix d’acquisition corrigé : 240 000 € + 25 000 € + 12 000 € = 277 000 €
- Plus-value brute : 305 400 € − 277 000 € = 28 400 €
Comme la détention est ici trop courte pour ouvrir droit à l’abattement de durée, les bases restent inchangées.
- IR théorique : 28 400 € × 19 % = 5 396 €
- PS théoriques : 28 400 € × 17,2 % = 4 884,80 €
- Total estimatif : 10 280,80 €
L’exemple montre deux choses : d’une part, en cas d’héritage, on repart bien de la valeur retenue pour la succession et non du vieux prix d’achat du défunt ; d’autre part, la durée de détention se compte à partir du décès, pas à partir de l’acquisition initiale par vos parents.
Les principales exonérations à connaître
Toutes les ventes immobilières ne sont pas taxées. Certaines exonérations sont générales, d’autres très encadrées. C’est ici que la préparation avec le notaire est la plus utile, car une exonération existe parfois sans que le vendeur le sache.
| Exonération | Condition essentielle | Délai ou plafond clé | Remarque pratique |
|---|---|---|---|
| Résidence principale | Le logement est votre habitation habituelle et effective au jour de la vente | Pas de plafond | Les dépendances immédiates et nécessaires peuvent suivre |
| Première cession d’un autre logement avec remploi | Ne pas avoir été propriétaire de sa résidence principale dans les 4 années précédentes | Remploi sous 24 mois | L’exonération porte sur la fraction du prix effectivement remployée |
| Durée de détention | Détenir très longtemps | 22 ans pour l’IR, 30 ans pour les PS | Exonération progressive, pas immédiate |
| Prix de cession ≤ 15 000 € | Seuil apprécié selon les règles légales de pleine propriété / quote-part | 15 000 € | En indivision, l’analyse se fait par quote-part |
| Retraités modestes ou titulaires de la CMI invalidité | Conditions de ressources + absence d’IFI | Pour une cession 2026, RFR 2024 dans les limites légales | Vérifier les plafonds exacts et la situation IFI |
| Expropriation ou droit de délaissement | Remploi intégral de l’indemnité ou du prix | 12 mois | Le remploi doit être réel et intégral |
| Non-résident dans certains cas | Conditions de domicile antérieur en France et de délai / libre disposition | Plus-value nette exonérée dans la limite de 150 000 € | Une seule résidence par contribuable |
| Droit de surélévation | Engagement du cessionnaire à construire de l’habitation | Jusqu’au 31 décembre 2026 | Niche technique, à documenter dans l’acte |
Résidence principale : l’exonération la plus connue, mais pas automatique
La vente de la résidence principale est en principe totalement exonérée. Mais il faut que le logement soit bien votre habitation habituelle et effective au moment de la vente. Une ancienne résidence principale devenue location ou résidence secondaire ne rentre plus dans cette case par magie. En cas de séparation ou de divorce, l’administration admet l’exonération si l’un des ex-conjoints a continué à occuper le bien jusqu’à sa mise en vente.
Première cession d’un logement autre que la résidence principale
C’est une exonération souvent mal comprise. Elle vise la première cession d’un logement qui n’est pas votre résidence principale, à condition de ne pas avoir été propriétaire de votre résidence principale au cours des 4 années précédant la vente, puis de remployer le prix de cession dans les 24 mois pour acheter ou construire votre résidence principale.
Deux points pratiques sont essentiels :
- l’exonération s’applique à la fraction du prix remployée, pas nécessairement à la totalité si vous remployez seulement une partie du prix ;
- elle doit être mentionnée dans l’acte, et elle ne se manie pas comme une exonération « automatique » de dernière minute.
Prix de cession inférieur ou égal à 15 000 €
Le seuil de 15 000 € paraît simple, mais il faut le lire correctement. Le texte raisonne en tenant compte de la valeur en pleine propriété. En indivision, l’appréciation se fait au niveau de chaque quote-part. Dit autrement, ce n’est pas un « 15 000 € par logement » simpliste dans tous les cas. Pour une vente de petite quote-part héritée, ce point mérite toujours une vérification.
Retraités modestes, invalidité et résidence entrée en établissement
En 2026, l’exonération est possible sous conditions de ressources pour les titulaires d’une pension de vieillesse ou d’une carte mobilité inclusion portant la mention invalidité, à condition de ne pas être passible de l’IFI au titre de l’avant-dernière année précédant la vente. La fiche officielle Service public indique, pour une cession en 2026, un RFR 2024 ne dépassant pas 12 793 € pour la première part, augmenté de 3 428 € par demi-part supplémentaire, avec des montants spécifiques dans les DOM.
Il existe aussi une exonération pour la vente de l’ancienne résidence principale d’une personne désormais hébergée en établissement pour personnes âgées ou handicapées, si certaines conditions sont remplies. Pour une cession en 2026, la référence officielle communiquée par Service public est un RFR 2024 n’excédant pas 30 024 € pour la première part, puis 7 015 € pour la première demi-part supplémentaire et 5 522 € pour les suivantes, sans IFI et avec une vente dans les 2 ans suivant l’entrée dans l’établissement.
Expropriation, droit de délaissement et autres cas
En cas d’expropriation ou de droit de délaissement, l’exonération passe notamment par un remploi intégral de l’indemnité ou du prix dans l’acquisition, la construction, la reconstruction ou l’agrandissement d’un ou plusieurs immeubles, dans un délai de 12 mois. Il existe également des dispositifs plus techniques, par exemple certains échanges dans le cadre d’opérations de remembrement, ou la cession d’un droit de surélévation jusqu’au 31 décembre 2026 sous engagement de construire des locaux d’habitation.
Cas particuliers à ne pas sous-estimer
Héritage et donation
Pour un bien reçu gratuitement, le point de départ est la valeur déclarée pour les droits de succession ou de donation, et non l’historique du précédent propriétaire. Cela change fortement le résultat fiscal. La date de départ de la détention est également spécifique : date du décès pour une succession, date de la donation pour un don. Si vous êtes en phase de transmission patrimoniale, notre dossier sur la succession et les droits à prévoir peut vous aider à sécuriser le dossier avant la revente.
SCI et indivision
En SCI à l’IR, la vente d’un immeuble entre en principe dans le régime des plus-values immobilières des particuliers. En SCI à l’IS, on bascule en logique de plus-value professionnelle ou de société soumise à l’impôt sur les sociétés : le présent guide ne suffit plus. Si vous hésitez sur la structure, relisez notre comparatif SCI IS ou IR.
En indivision, chaque quote-part compte. Cela joue pour la répartition de la plus-value, pour certaines exonérations et pour le seuil de 15 000 €. En cas d’indivision successorale, il faut aussi distinguer la vente du bien de son partage entre co-indivisaires : juridiquement et fiscalement, ce n’est pas toujours la même chose.
Divorce, séparation, partage et soulte
Le cas typique est le suivant : un couple se sépare, le bien n’est pas vendu immédiatement, puis l’un des ex-conjoints cède plus tard. Deux sujets se superposent alors : l’exonération de résidence principale, si l’un des ex-conjoints a bien occupé le logement jusqu’à la mise en vente, et le régime propre au partage de communauté conjugale, qui bénéficie d’une neutralité spécifique dans certaines limites. Mais un rachat de soulte ou une revente ultérieure peut imposer une analyse plus fine. Pour ces scénarios, voyez aussi notre guide sur le divorce et le bien immobilier commun.
LMNP : le point qui a vraiment changé depuis 2025
Le sujet le plus sensible en 2026 concerne le loueur en meublé non professionnel. Le Code général des impôts prévoit désormais, pour les ventes réalisées depuis le 15 février 2025, que le prix d’acquisition est minoré du montant des amortissements admis en déduction en application des textes visés par l’article 150 VB. En clair, l’amortissement qui avait réduit l’impôt pendant la période de location peut, à la revente, augmenter la plus-value taxable.
Il existe cependant des exceptions légales pour certains logements situés dans des résidences étudiantes, de jeunes, seniors ou dans certains établissements sociaux, médico-sociaux ou de soins de longue durée. Le sujet étant récent et techniquement chargé, il faut éviter les raccourcis commerciaux du type « la réforme ne vous concerne pas ». Si vous êtes concerné, relisez notre guide sur la réforme fiscale LMNP 2026 et demandez un calcul écrit avant de signer.
Non-résidents
Un non-résident n’échappe pas automatiquement à la fiscalité française sur une vente immobilière située en France. La règle générale reste celle de l’imposition en France, avec toutefois des aménagements spécifiques. Une exonération peut notamment exister pour la résidence principale vendue peu après le départ, ou pour une autre résidence dans la limite d’une plus-value nette imposable de 150 000 € si les conditions de domicile antérieur en France, de délai et, selon le cas, de libre disposition du bien sont remplies.
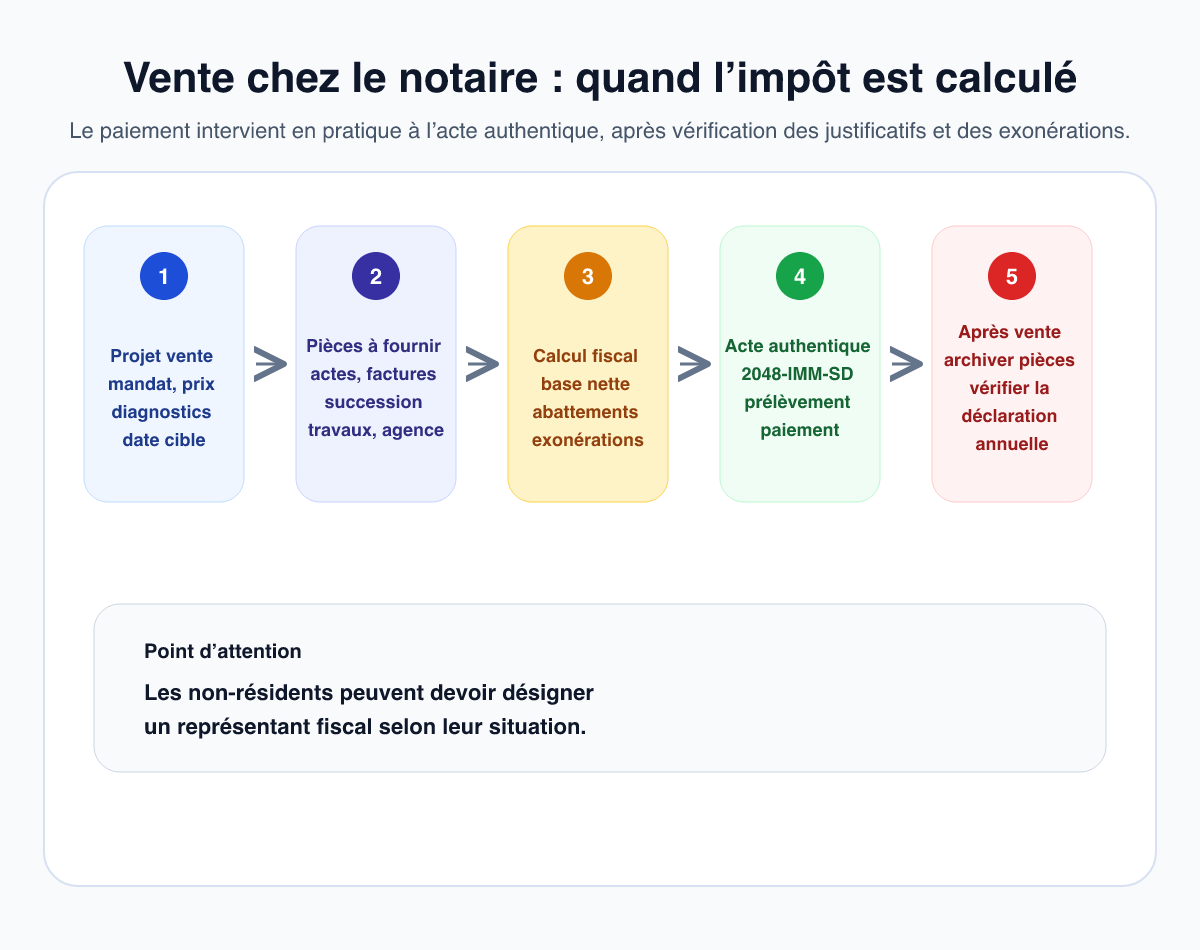
Autre point important : lorsqu’une plus-value est imposable, le non-résident doit parfois désigner un représentant fiscal accrédité. La dispense est notamment prévue dans certains cas, par exemple pour les ressortissants de l’UE ou de l’EEE sous conditions, lorsque le prix de vente ne dépasse pas 150 000 € ou lorsque la plus-value est totalement exonérée du fait de la durée de détention.
Moins-value : que se passe-t-il si vous vendez à perte ?
Si, après calcul, vous êtes en moins-value, la cession ne donne pas lieu à imposition au titre de la plus-value immobilière des particuliers. C’est déjà une information utile pour une vente contrainte. En revanche, ne transposez pas sans vérifier les mécanismes applicables aux valeurs mobilières ou à des régimes professionnels : l’immobilier des particuliers répond à une logique distincte.
Déclaration, vente chez le notaire et délais
Dans la grande majorité des ventes imposables, le schéma est le suivant :
- avant la vente, vous rassemblez les actes, factures de travaux, justificatifs de frais d’acquisition, diagnostics, frais d’agence et documents de succession ou donation le cas échéant ;
- le notaire détermine si une exonération s’applique ou non ;
- si la vente est taxable, il calcule la plus-value, complète le formulaire 2048-IMM-SD et prélève l’impôt sur le prix de vente au moment de l’acte authentique ;
- vous conservez l’ensemble des pièces et vérifiez les mentions à reporter sur votre déclaration annuelle, selon votre situation.
Le point important est donc le suivant : le paiement intervient en pratique à l’acte, pas des mois plus tard comme un simple acompte d’impôt sur le revenu. D’où l’intérêt, encore une fois, d’anticiper suffisamment tôt les justificatifs. Un dossier incomplet le jour de la signature peut vous faire perdre un forfait plus favorable ou empêcher de faire valoir une exonération dans des délais confortables.
Pour les ventes standards, la promesse ou le compromis ne déclenchent pas eux-mêmes l’imposition de la plus-value ; ils servent surtout à cadrer l’opération. L’impôt est prélevé lors de la signature définitive. Si vous avez un doute sur le calendrier entre compromis, rétractation et acte, vous pouvez aussi revoir notre article sur la préparation des diagnostics et du DPE avant la vente.
Les erreurs fréquentes qui coûtent cher
- Oublier les frais d’acquisition alors qu’un forfait de 7,5 % aurait été possible.
- Choisir par réflexe le forfait travaux de 15 % alors que des factures réelles plus élevées existent, ou inversement.
- Confondre entretien/réparation et amélioration, ou compter des travaux réalisés soi-même.
- Penser qu’après 22 ans il n’y a plus rien à payer, alors que les prélèvements sociaux peuvent subsister jusqu’à 30 ans.
- Supposer que l’exonération de première cession est totale alors qu’elle peut n’être que partielle faute de remploi intégral.
- Vendre un bien LMNP sans recalculer l’effet des amortissements.
- Négliger le seuil de 15 000 € en indivision et sa lecture par quote-part.
- Attendre la veille de l’acte pour sortir les justificatifs, ce qui fragilise le calcul et ralentit la signature.
Optimiser légalement sa plus-value sans prendre de risque inutile
L’optimisation sérieuse n’a rien à voir avec des montages obscurs. En pratique, elle consiste surtout à reconstituer correctement la base et à choisir la bonne date de vente.
- Comparer systématiquement forfaits et frais réels. Le meilleur choix n’est pas toujours intuitif.
- Récupérer les factures d’entreprise de travaux éligibles avant de signer le mandat de vente.
- Regarder le calendrier : attendre quelques semaines peut parfois faire basculer une année de détention supplémentaire.
- Vérifier l’éligibilité à une exonération plutôt que partir du principe qu’elle n’existe pas.
- Documenter les situations familiales (séparation, entrée en établissement, succession, remploi) très tôt, car ce sont souvent elles qui débloquent l’exonération.
- Faire confirmer par écrit le calcul du LMNP si le bien a été amorti.
Questions fréquentes
La plus-value immobilière est-elle payée par l’acheteur ou par le vendeur ?
En pratique, c’est le vendeur qui supporte l’imposition sur sa plus-value. Le notaire la prélève en général directement sur le prix de vente lorsqu’elle est due.
Après 22 ans, suis-je totalement exonéré ?
Pas complètement. Après 22 ans, l’exonération est totale pour l’impôt sur le revenu, mais les prélèvements sociaux ne disparaissent totalement qu’après 30 ans.
Puis-je utiliser à la fois le forfait de 7,5 % et celui de 15 % ?
Oui, car ils ne portent pas sur la même chose : le premier vise les frais d’acquisition, le second les travaux. En revanche, pour chaque catégorie, vous choisissez soit le forfait soit les frais réels.
Les travaux faits moi-même sont-ils déductibles ?
En règle générale, non. Pour les travaux au réel, l’administration attend des factures d’entreprise. À défaut, seul le forfait de 15 % peut éventuellement jouer si le bien est détenu depuis plus de 5 ans.
Si je revends un bien hérité, puis-je reprendre le prix d’achat de mes parents ?
Non, en principe on part de la valeur retenue pour la succession, corrigée selon les frais admissibles. La durée de détention repart de la date du décès.
La première cession avec remploi doit-elle financer 100 % de ma future résidence principale ?
Pas nécessairement, mais l’exonération ne porte que sur la fraction du prix effectivement remployée. Un remploi partiel entraîne donc, en pratique, une exonération partielle.
Le notaire fait-il toute la déclaration ?
Dans la vente taxable classique, le notaire établit en pratique le calcul et la 2048-IMM-SD, puis règle l’impôt lors de l’acte. Le vendeur doit néanmoins conserver les pièces, relire le calcul et vérifier les éventuelles mentions à porter sur sa déclaration annuelle.
Le LMNP reste-t-il sous le régime des plus-values des particuliers ?
Oui dans de nombreux cas, mais la revente n’est plus neutre comme avant : les amortissements admis en déduction peuvent venir minorer le prix d’acquisition retenu pour la plus-value. C’est désormais l’un des points les plus sensibles du dossier.
Sources
- Service Public : Impôt sur le revenu - Plus-value immobilière
- Service Public : Estimer le montant d’une plus-value immobilière
- impots.gouv.fr : recherche de formulaire (2048-IMM-SD)
- Notaires de France : les plus-values immobilières
- BOFiP : recherche BOI-RFPI-PVI-20-10
- BOFiP : recherche BOI-RFPI-PVI-10-40-10
- Légifrance : CGI, article 150 U
- Légifrance : CGI, article 150 VB